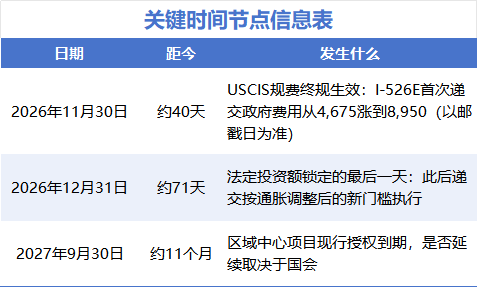
EB-5涨价倒计时71天,从今天到2027年1月1日,每个节点该做什么、最容易卡在哪里?今天是2026年10月21日。满打满算,留给你做决定、选项目、备文件、汇款、递交I-526E的时间,大约只有10周。现在启动,能不能在1月1日之前把案子递进去?如果能,时间线该怎么排?哪些环节最容易卡住?对考虑EB-5的家庭来说,日历上有三个日子需要圈出来:
Q:很多客户问:"11月30日涨价、1月1日涨价,会不会像以前一样延期或取消?"
A:这次不一样。这两次上调,都不需要国会再投一次票,也不取决于移民局的意愿。
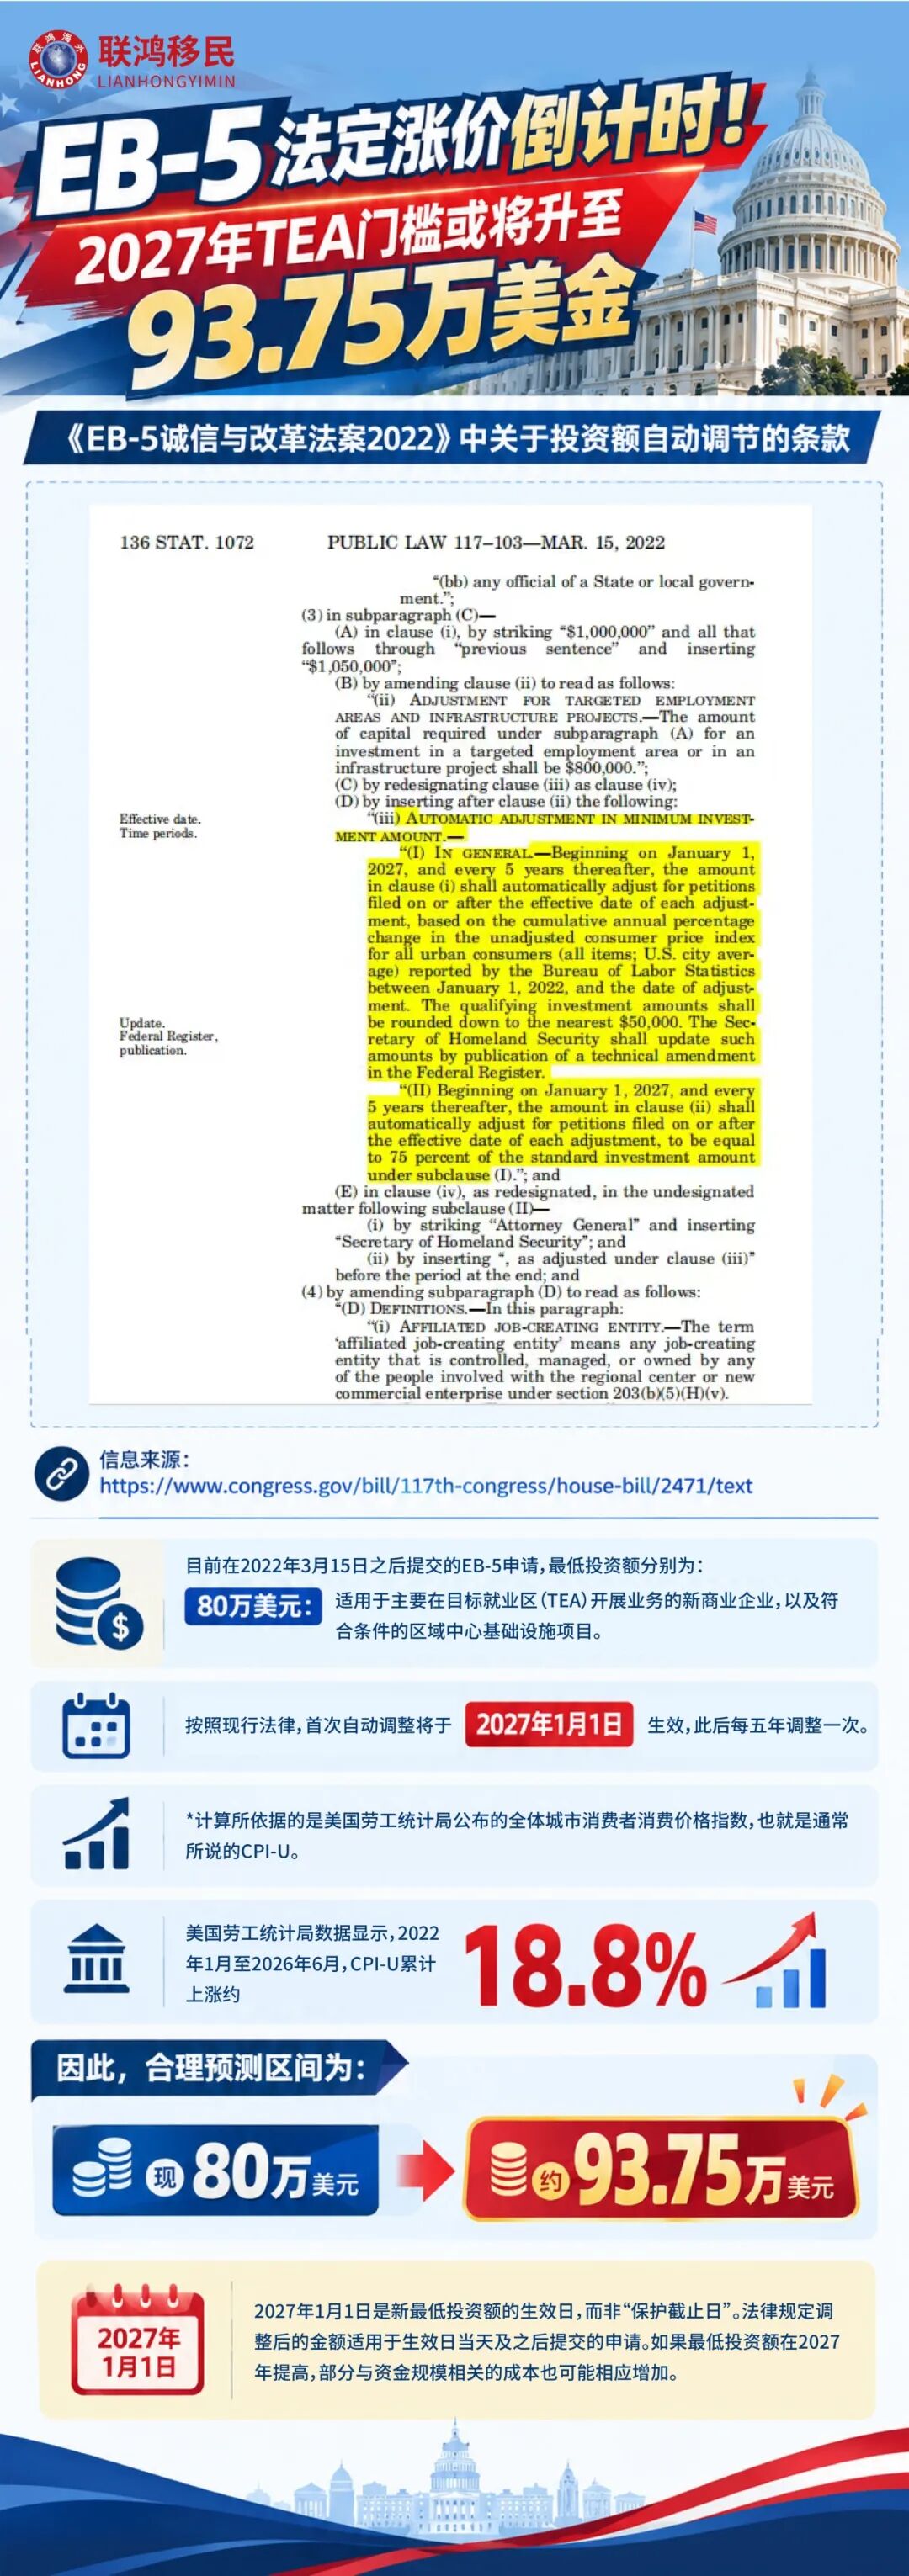
1.投资额:法定自动调整。《EB-5改革与诚信法案》(RIA)在2022年就把调整机制写进了《移民与国籍法》第203(b)(5)(C)条:自2027年1月1日起,最低投资额按2022年1月以来的CPI-U累计涨幅自动上调,此后每五年一次。
2.计算方式:标准额度向下取整到5万美元的倍数,TEA(目标就业区)与基建项目额度为标准额度的75%。
说明一,DHS尚未在联邦公报公布最终金额数字(截至2026年10月10日未见技术修正案),上述金额为IIUSA行业论坛及多家律所基于CPI数据的测算,方向和量级基本没有悬念,具体数字以官方公布为准;
说明二,调整只适用于2027年1月1日及之后递交的申请——你递交当日的标准,锁定整个案件周期。
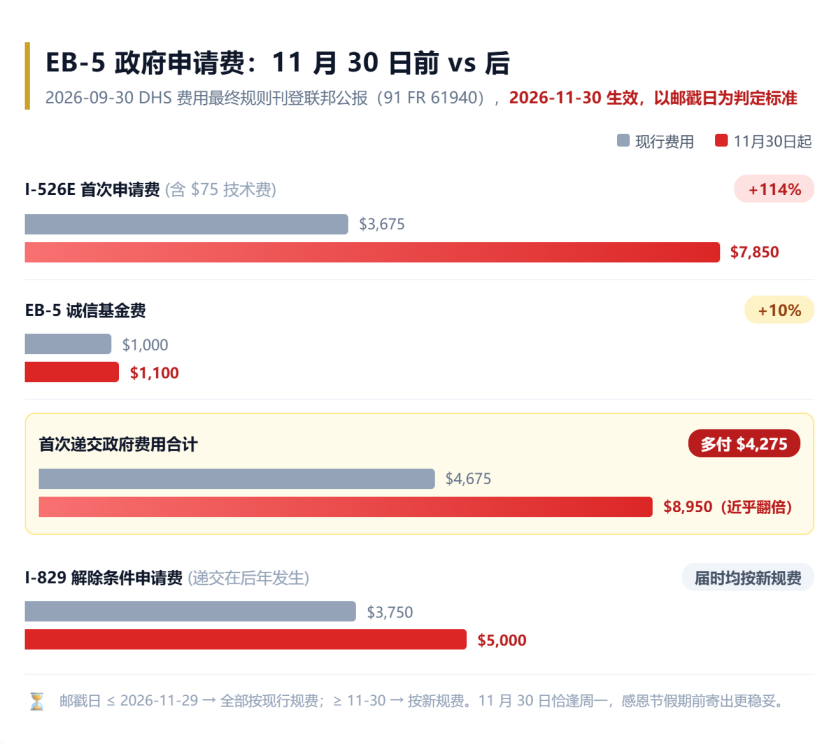
规费目前终规已落地。2026年9月30日,DHS在联邦公报刊登费用最终规则(91FR61940),11月30日生效,以邮戳日为判定标准。
误区一:我只要在1月1日前把钱打过去就行。
不对。USCIS认定的锁价节点是I-526E的收件日期,不是汇款日期,也不是签约日期。钱打了但案子没递,到了1月1日照样按新金额算。
误区二:9月30日已经过了,现在递还有意义吗?
有意义。930祖父条款保护的是区域中心项目到期后申请继续审理,和投资额调价是两回事。即使930过了,只要在12月31日前递交I-526E,仍然锁定80万美元旧金额。
误区三:涨价了我再等等,说不定会降回来。
这是CPI自动调整,只涨不降。而且每五年调一次——这次从80万涨到约93.75万,下次2032年还会按通胀继续涨。等待的代价不是省13.75万,而是多花13.75万还要再等五年。
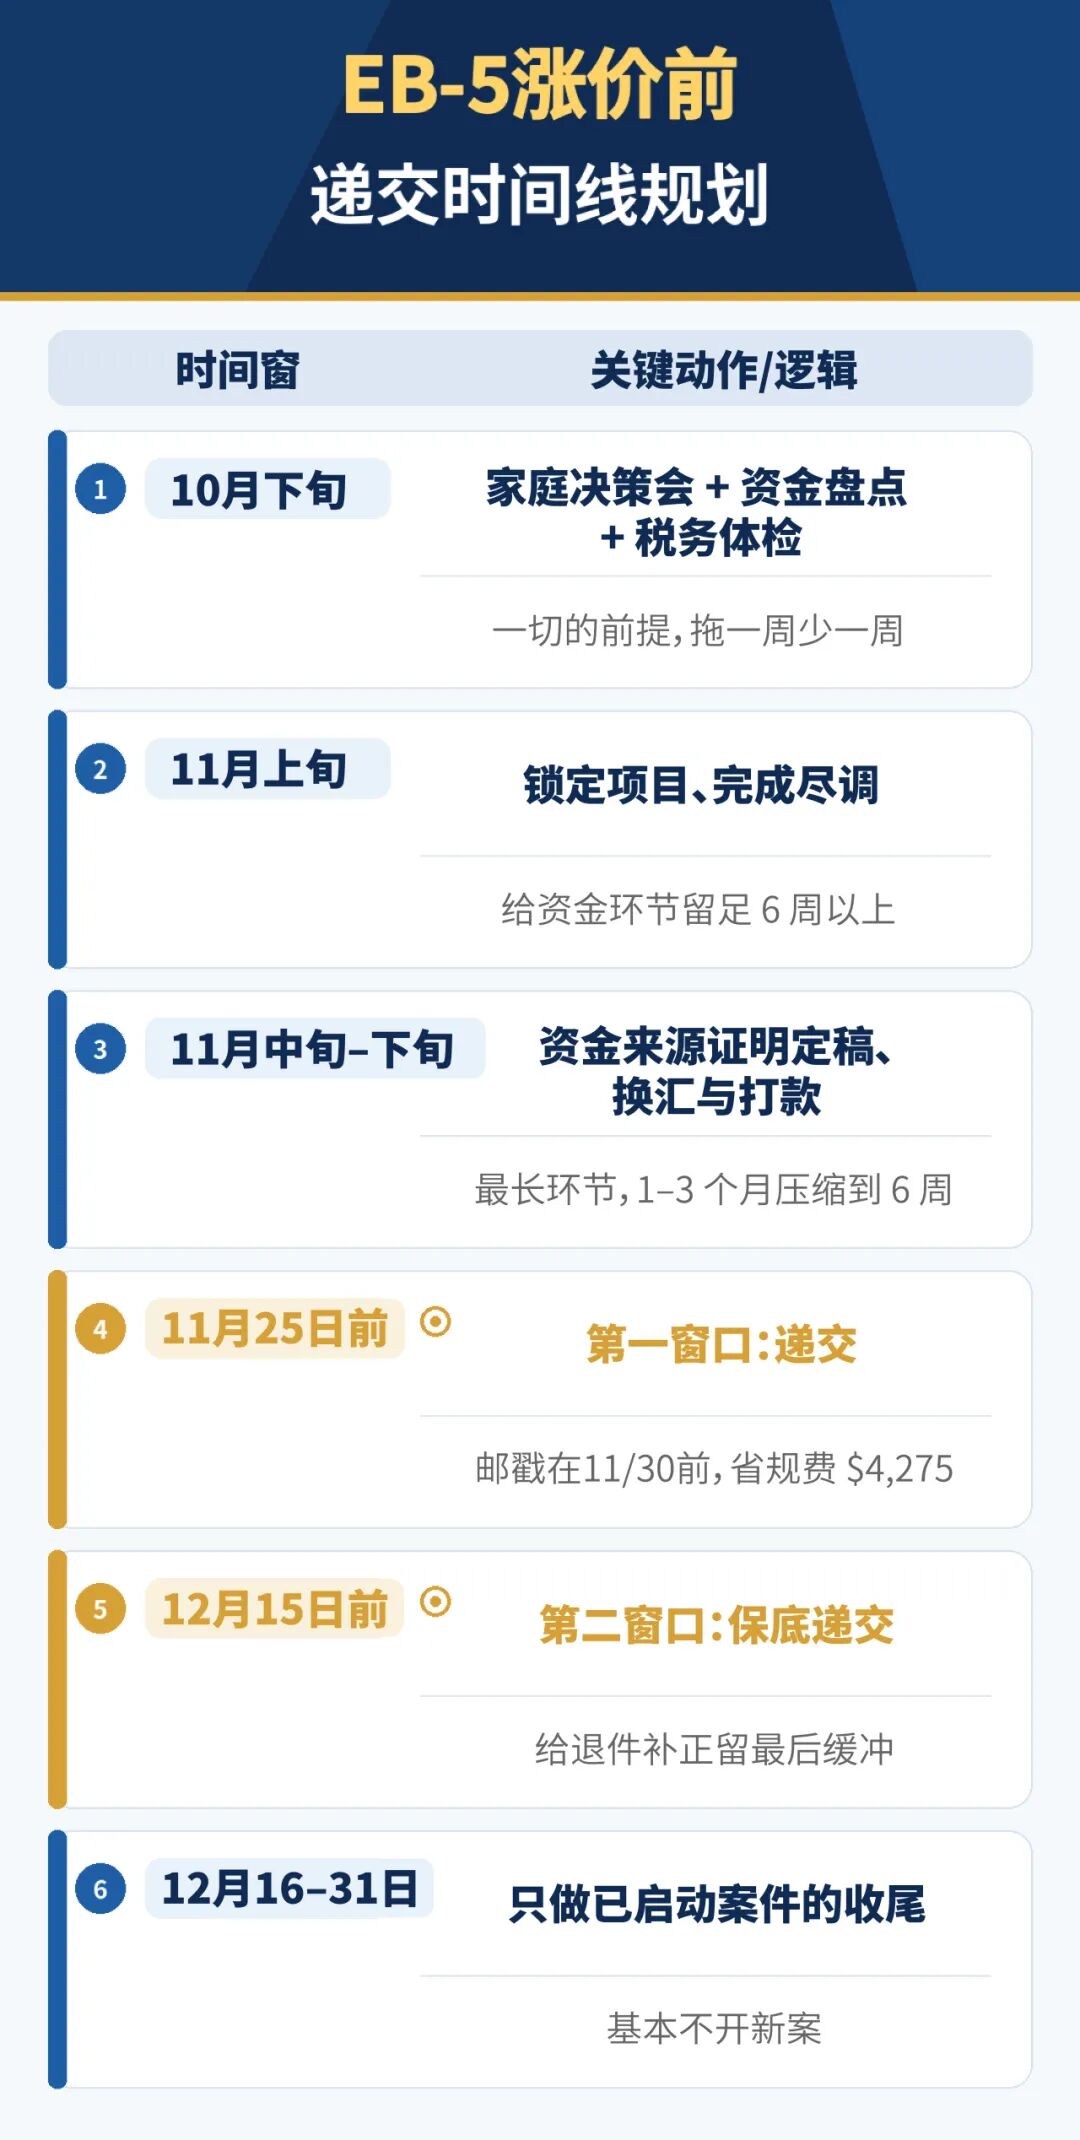
70天倒推时间表
EB-5递交的完整链条是:家庭决策→项目锁定→资金来源证明→换汇与打款→递交I-526E。
当前阶段:必须想清楚的三件事
1.主申请人怎么定。谁做主申、子女年龄距21岁还有多远、配偶是否随行——这直接决定子女能享受的锁龄红利。CSPA锁龄规则下,递交越早、审理越快,子女越安全。
2.资金在哪、怎么来。80万美元投资款+约9万–12万美元附加成本(项目发行费约6万–8万、律师费2万–3万、政府费等),要能在6周内完成合规的跨境安排。注意:投资款须在递交前完成注入,不是递交后再打款。
3.税务合规检查。绿卡即美国税务居民,全球征税、FBAR/FATCA申报随之而来。拿卡前的资产处置时机(如大额房产、股权变现)值得先与跨境税务师推演一遍——这是很多家庭最后悔"没提前想"的一步。
11月上旬,锁定项目,11月中下旬,资金链冲刺
这是70天里唯一无法压缩底线的环节,区域中心模式下,项目即风险。五个必问:
1.区域中心是否持有USCIS有效资质、有无终止记录?
2.项目是否有I-956F批复?(有批复的项目,审理更顺)
3.就业创造测算有多少倍冗余?(预留类别也须满足10个岗位)
4.资金监管与退出机制如何?发行方有无完工与还款记录?
5.是乡村/城市TEA项目?(乡村类别配额最多、历史上审理最快)
两个递交窗口
第一窗口(11月25日前邮戳)
省下规费差价$4,275。看似不大,但它更重要的意义是逼出完整的前置准备。
第二窗口(12月15日前邮戳)
真正的死线是12月31日,但实务中我们强烈不建议贴线递交——递案若因签名、缴费、材料缺页被退回,几乎没有补救再递的时间。12月15日之后,只做已在途案件的收尾。
资金来源证明:71天里最容易翻车的一环。移民局审的不只是"你有钱",而是"每一分钱的来路都查得清"。不同来源,材料链条完全不同:
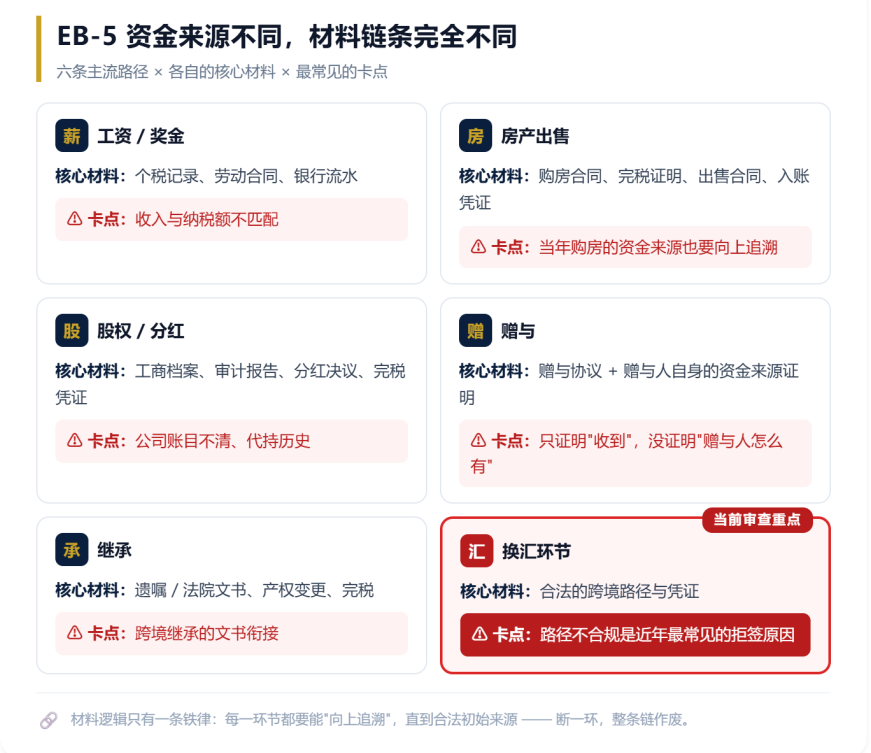
第一,材料链条是"向上追溯"的——卖房款要证明当年怎么买的房,分红要证明公司怎么挣的钱;
第二,中文材料需配套翻译与公证,别小看这两周;
第三,如果资金来源的完整证据链在6周内无论如何做不齐,放弃这一班比赶出一套有瑕疵的材料更理性——补件(RFE)和拒签的代价远高于14万美元。
两类家庭,两种打法
人在境外(境内有生意、以领馆程序为主):时间线完全按上表走,递交后走广领馆面签。建议同步规划"主申先行、家属随后"的节奏,兼顾境内业务。
人在美国(持F-1、H-1B、L-1等):这是红利叠加的一批人。预留类别无排期期间,可以双递交——I-526E与I-485同步提交,并申请EAD工卡与AP回美证,市场普遍3–8个月拿到Combo卡。
联鸿海外服务高净值家庭超过二十年,第一条原则是:先把风险讲透,再谈收益。
事实一:预留签证目前无排期。
根据2026年10月签证公告,中国大陆出生申请人在乡村(20%配额)、高失业区(10%)、基建(2%)三类预留类别中,双表均为"Current"。对比旧政非预留类别还在排队,这是当前新法EB-5最核心的红利。但I-526E全球积压已超9,000件,业内普遍预期预留类别可能在2026年底至2027年出现官方排期——红利在以可见的速度收窄。
事实二:祖父条款已过,日落条款在前。
2026年9月30日之后递交的申请,不再享有祖父条款的法定保护。如果2027年9月30日区域中心授权到期而国会未能续期,此后新递交的案件可能受影响。我们不回避这一点:这是当前上车家庭必须承担并知晓的政策风险,也是"要不要赶71天"之外,需要同步权衡的第二个变量。
事实三:投资必须置于风险中。
EB-5法律要求资金"at risk",任何"保本""回购承诺"都不可信,项目发行费、律师费、政府规费均不退还。选项目的尽调,和时间线同样重要。
联鸿海外专注高净值家庭海外身份与资产规划,2004年起率先在国内推介美国投资移民,提供EB-5项目筛选、资金来源证明梳理、递案管理与跨境税务规划的一站式服务。当前可支持的事项:
✅ 赶11月30日/12月31日双节点的递案可行性评估(免费)
✅ 乡村/高失业区预留项目尽调与I-956F批复核查
✅ 资金来源证明材料链的合规梳理(工资/房产/股权/赠与/继承)
✅ 双递交方案设计与在美身份衔接
✅ 拿卡前的跨境税务与资产架构预规划
如需一对一评估,欢迎联系联鸿顾问或留言。
