


对于正在布局香港身份的跨境创业者、海外投资者而言,税务合规早已成关注重点。随着CRS2.0分阶段落地推进,全球资产信息透明化时代正式来临,叠加香港成熟的双重课税宽免政策体系,看懂新规变化、规避双重征税陷阱、做好合规税务规划,已然成为跨境人士守住资产、降低税负的关键。
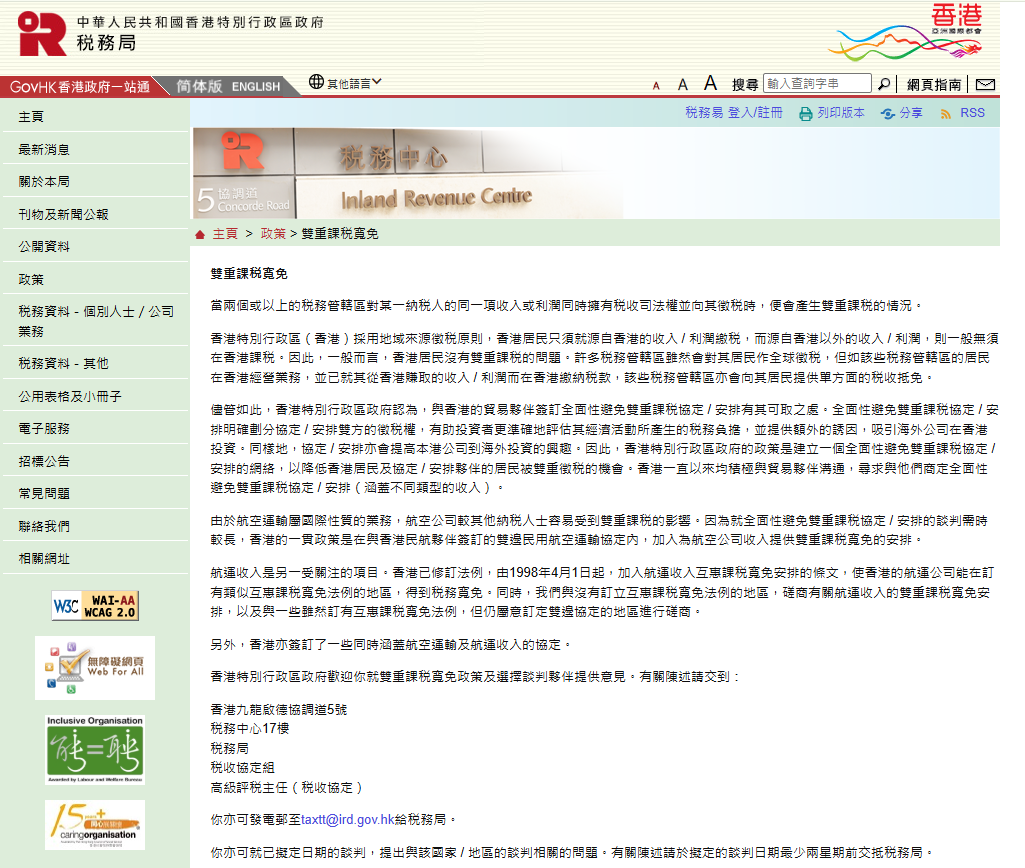
所谓双重征税,是指两个及以上税务辖区,对纳税人的同一笔收入、利润同时行使税收管辖权并征税的情况,也是跨境投资、跨境就业最常见的税务风险。
新港漂必避的5大税务雷区
雷区一:误以为拥有香港身份即可免税
A:税务身份判定核心是居住重心、利益关联度,而非身份证件,长期在内地居住仍需按内地规则完税。
雷区二:利用身份切换规避申报
A:CRS2.0双向信息同步,两地申报信息不一致会直接触发监管警报,无套利空间。
雷区三:忽视单边报税义务
A:即便被认定为内地税务居民,在港产生收入仍需遵守香港税法,单边漏报均会产生风险。
雷区四:持续使用空壳公司持有资产
A:离岸架构穿透监管已成常态,空壳公司失去避税价值,只会留存税务隐患。
雷区五:错过黄金规划窗口期
A:2027-2029年是CRS2.0落地缓冲期,提前规划可低成本合规,事后补救成本极高且会留存不良税务记录。
香港的征税原则
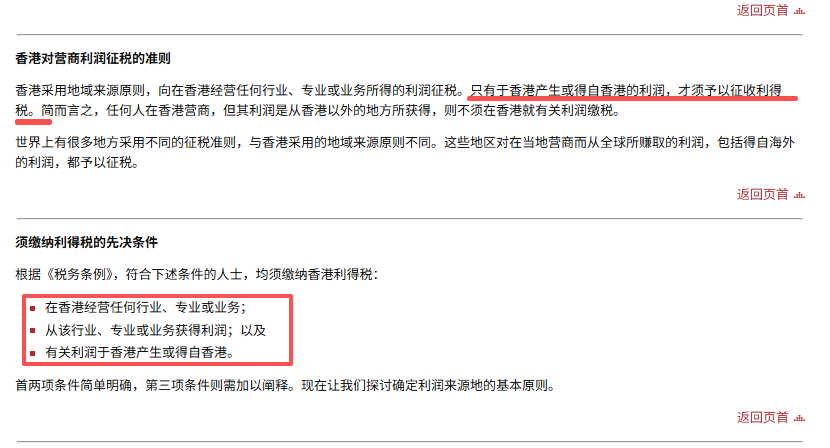
香港实行地域来源征税原则:香港税务居民仅需为源自香港的收入、利润缴税,境外收入和利润一般无需在香港纳税。这也是绝大多数情况下,香港居民不会产生双重征税问题的核心原因。与此同时,多数实行全球征税的国家和地区,针对在香港完税的境外居民收入,也会提供单方面税收抵免,进一步缓解重复税负压力。
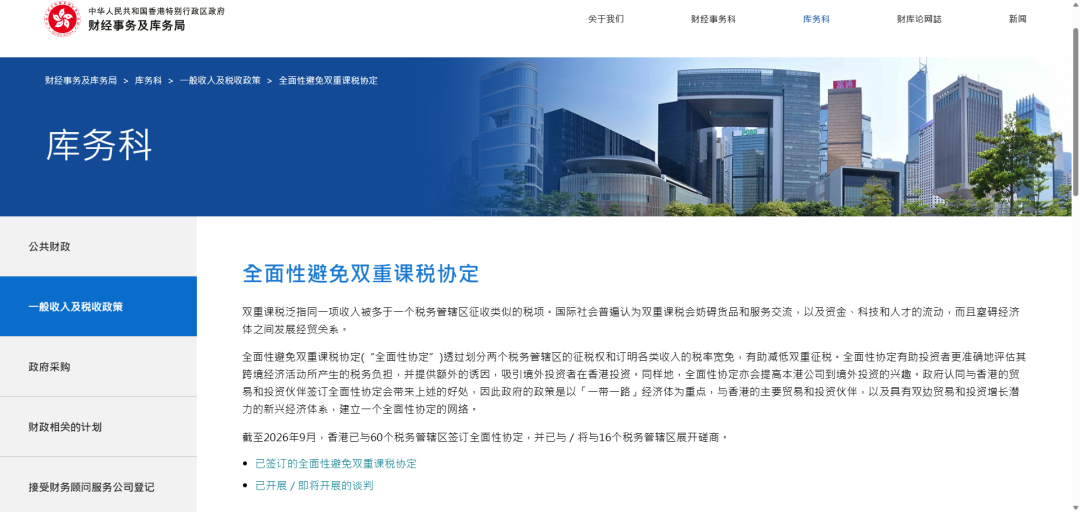
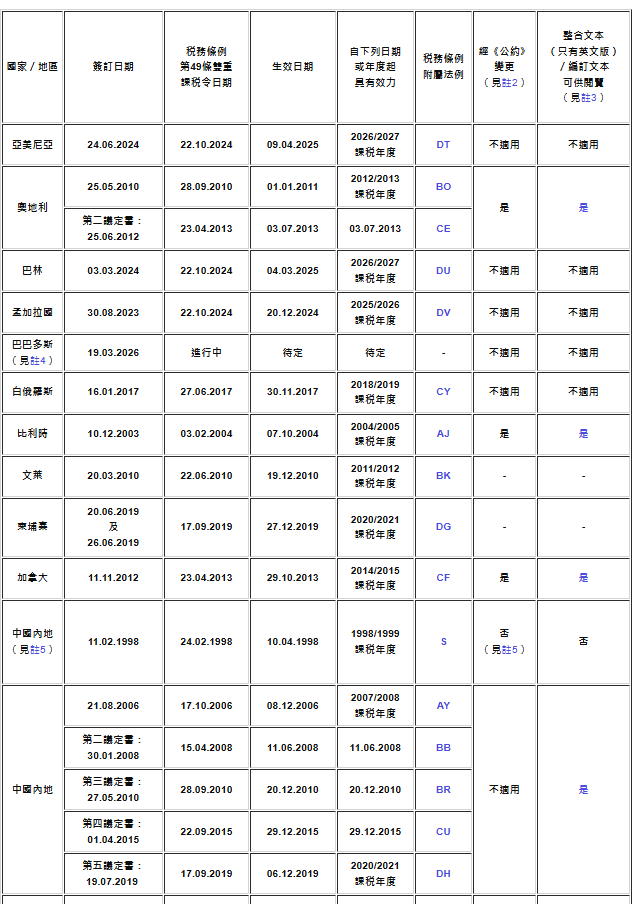
为进一步优化跨境营商、投资环境,香港政府持续搭建全面性避免双重课税协定/安排(CDTA)网络。通过与全球贸易伙伴签订协定,明确双方征税权责,既让海外投资者能够精准预判香港投资的税务成本,吸引外资入港,也为香港企业出海投资、拓展海外市场扫清税务障碍,双向激活跨境经济活力。
如果说传统双重课税宽免是“减负工具”,那么CRS2.0新规就是重塑跨境税务规则的“监管利器”。相较于旧版规则,CRS2.0彻底打破信息壁垒,补上了以往的监管漏洞。
核心两大变革直击跨境避税痛点
二是强化数字金融产品全流程监管,实现跨境资产无死角核查。
通俗而言,CRS2.0相当于为全球税务系统装上“透视镜”,个人所有离岸资产、数字资产、跨境账户信息,都会在各国税务局实现透明共享。
香港CRS2.0精准落地时间表(2026-2029)
香港CRS2.0推进节奏清晰、落地性强,现阶段正是税务规划的黄金缓冲期,具体时间线如下:
2026年3月:
相关法案正式公布,完成新规执行框架搭建
2027年1月1日:
新规框架正式落地,金融机构完成合规登记
2028年1月1日:
CRS 2.0升级申报体系全面启用
2028年:
首次开展加密资产税务信息跨境交换
2029年:
全面按照CRS2.0新标准完成所有跨境信息交换
这意味着,从2028年开始,香港居民的全部账户、资产、交易信息将实现内地与香港自动同步,新港人、跨境从业者必须提前布局合规规划,避免后续陷入税务风险。
变革一:加密资产彻底褪去“隐形外衣”
过往不少投资者认为比特币、NFT等加密资产游离于监管之外,可隐匿资产、规避报税。但CRS2.0直接将全部加密资产、数字金融产品纳入合规监管体系。各大加密货币交易所、托管平台必须严格执行KYC客户身份核验,完整上报用户交易记录、资产持仓、盈亏情况。
变革二:离岸空壳架构被全面“穿透核查”
过去BVI、开曼等“避税天堂”空壳公司,是高净值人群隐匿资产、隔离税负的常用方式。现阶段申报信息大幅细化,不仅核查账户余额,还需上报开户时间、账户属性、股权结构、实际任职与收益情况。无实际业务、仅用于持有资产、收付股息利息的空壳公司,将成为重点稽查对象,目前BVI、开曼等地区已启动新标准数据收集。
变革三:双重税务身份禁止“选择性申报”
这是对新港漂影响最大的规则更新。旧版CRS允许拥有双重税务身份的人士自主选择单一辖区申报,而CRS2.0要求所有双重税务居民必须如实申报全部税务身份,信息将同步报送至所有关联税务辖区。
举例来说,若你同时持有内地、香港税务居民身份,过往可选择仅向单一地区报税,如今你的资产、收入信息将同步推送至两地税务局,极易触发双重征税风险。
新港人高频踩坑:双重征税风险深度解析
新港漂极易中招的三大核心原因
1.税务居民认定规则差异化:内地以“固定住所”或“年度居住满183天”为认定标准,香港以“通常居住”或“年度居住超180天”为依据。多数新港漂人在内地常住、在港持有身份,满足两地税务居民认定条件,天然形成双重税务身份。
2.CRS2.0实现双向透明监管:以往两地税务信息不通,存在瞒报、漏报空间。如今信息自动双向交换,跨境资产、收入完全透明,未合规申报将面临补税+高额罚款双重处罚。
3.内地境外收入稽查持续收紧:近两年依托CRS数据,内地针对境外收入、港美股投资、跨境收益的稽查力度大幅提升,CRS2.0全面落地后,监管力度将进一步升级。
双重征税的真实税负差距
以年度收入200万港币为例:内地最高个税税率45%,应缴税额约90万港币;香港最高税率15%,应缴税额约30万港币。
若无合规规划,双重征税下总税负可能突破100万港币;而通过合法税务规划,可将总税负控制在30-60万港币,直接节省数十万税费成本。
第一步:精准界定个人税务居民身份
拿到香港身份后,首要核心是明确核心税务归属地,规避双重身份风险:
1.年度内地居住超183天、生活工作重心在内地:核心为内地税务居民,全球收入需向内地合规报税;
2.在港购房/租房、缴纳强积金、持有水电账单、子女在港就读,可证明生活重心在港:可认定为香港税务居民,享受香港低税负政策;
3.两地生活、资产关联度均等:属于双重税务居民,需重点做好合规规划,规避重复征税。
第二步:巧用两地税收协定,锁定唯一税务身份
内地与香港的税收安排设有加比规则,可按优先级判定唯一税务居民身份,规避双重征税,判定顺序为:永久性住所所在地→个人利益中心所在地→习惯性居住地→国籍→双方协商。
实操建议:计划长期在港发展的人士,尽早搭建完整证据链,通过租房合同、强积金缴纳凭证、生活缴费单据、营商证明等,佐证香港为永久性住所与利益中心,锁定香港税务身份。
第三步:主动申报境外收入,申请合法税收抵免
若核心税务身份为内地,但已在香港完税,可合法申请税收抵免,用香港已缴税款抵扣内地应缴税额,避免重复征税。
实操要点:如实申报境外所得及已缴税款,妥善留存香港税单、评税通知书等完税证明,申报时主动提交抵扣,切勿隐瞒不报,被动稽查将面临高额罚款。
第四步:优化离岸架构,杜绝空壳公司风险
针对BVI、开曼等离岸公司,需快速完善经济实质:配置全职员工、租赁办公场地、定期召开董事会、开展真实经营业务,让公司具备实际运营价值。
第五步:合规梳理加密资产,完成规范申报
持有加密货币、NFT等数字资产的人士,需全面梳理资产账户,完整记录买入成本、交易时间、盈亏明细。依托专业税务机构,依据两地税法完成合规申报,适配即将全面落地的CARF加密资产申报框架。漏报、瞒报最高可处罚未缴税款5倍,合规留存交易记录是唯一稳妥方式。
CRS2.0的全面升级与落地,标志着跨境税务“灰色时代”彻底终结,透明化、合规化、精细化是未来跨境财税的核心趋势。香港完善的双重课税宽免政策,为跨境人士提供了绝佳的税负优化基础,而能否用好政策、规避新规风险、做好提前规划,直接决定个人跨境资产的安全与收益。
对于新港人、跨境投资者而言,把握当下缓冲窗口期,合规布局、精准节税,方能实现资产稳健保值、税负合法优化,欢迎联系联鸿海外咨询!
